Domain hdjj.de kaufen?
Wir ziehen mit dem Projekt
hdjj.de um.
Sind Sie am Kauf der Domain
hdjj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hdjj.de kaufen?
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **


Ähnliche Suchbegriffe für Kredit
Top-Angebote
Produkte zum Begriff Kredit:
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
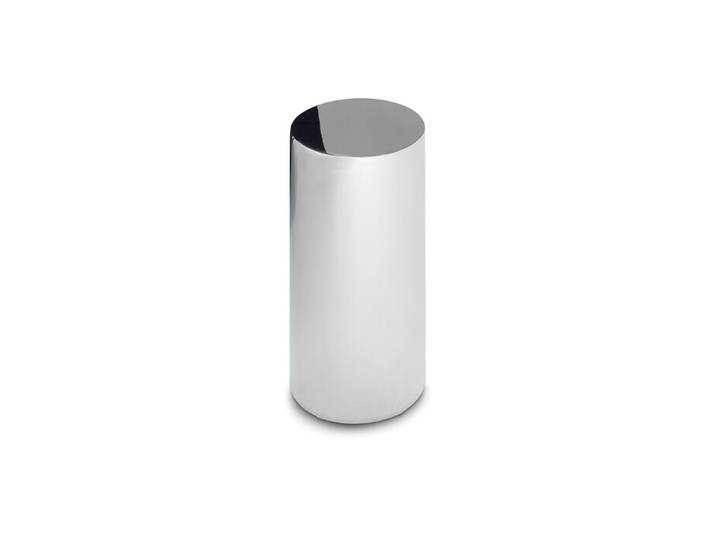
Kaffeetisch Tin Drum Innovation Living silber, Designer Innovation Living Design Office, 50 cmKaffeetisch Tin Drum Innovation Living silber, Designer Innovation Living Design Office, 50 cm. Kaffeetisch Tin Drum in silber - Designer Innovation Living Design Office - Maße: Höhe: 50 cm - Durchmesser: 25 cm - Verpackung: Höhe: 50 cm; Durchmesser: 25 cm; Gesamtgewicht: 8 kg - Bestellnr.: 116260_MV128113 cm cm Höhe: 50 cm Durchmesser:25 cm cm cm Farbe:silber Material:Edelstahl155,00 €*Versand: 10,70 €Sichere Weiterleitung zum Anbieter


-
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
-
Warum einen Kredit aufnehmen?
Warum einen Kredit aufnehmen? Es gibt verschiedene Gründe, warum jemand einen Kredit aufnehmen könnte. Zum Beispiel, um größere Anschaffungen wie ein Auto oder ein Haus zu finanzieren, um unerwartete Ausgaben zu decken, um Schulden zu konsolidieren oder um in die eigene Bildung oder die des Kindes zu investieren. Ein Kredit kann auch genutzt werden, um ein Geschäft zu gründen oder zu erweitern. Es ist wichtig, sich vor der Aufnahme eines Kredits gut zu informieren und sicherzustellen, dass man die Rückzahlung leisten kann. **
-
Warum Bausparvertrag bei Kredit?
Ein Bausparvertrag kann eine sinnvolle Ergänzung zu einem Kredit sein, da er langfristig dabei helfen kann, Eigenkapital anzusparen. Dies kann die Finanzierung eines Bauvorhabens erleichtern und zu besseren Konditionen führen. Zudem bietet ein Bausparvertrag eine sichere Anlageform mit festgelegten Zinsen, die vor unerwarteten Schwankungen am Finanzmarkt schützen kann. Darüber hinaus ermöglicht ein Bausparvertrag eine langfristige Planung und bietet eine gewisse Sicherheit für die Zukunft. Letztendlich kann ein Bausparvertrag dazu beitragen, die Gesamtkosten eines Kredits zu reduzieren und die finanzielle Belastung zu verringern. **
-
Was bringt Sondertilgung Kredit?
Eine Sondertilgung bei einem Kredit ermöglicht es dem Kreditnehmer, zusätzlich zum vereinbarten Tilgungsbetrag eine Extra-Zahlung zu leisten. Dadurch kann die Restschuld des Kredits schneller reduziert werden, was zu einer verkürzten Laufzeit und insgesamt geringeren Zinskosten führt. Zudem kann eine Sondertilgung helfen, finanzielle Engpässe zu überbrücken oder unerwartete Einnahmen sinnvoll zu nutzen. Es ist jedoch wichtig, die genauen Konditionen für Sondertilgungen im Kreditvertrag zu prüfen, da möglicherweise zusätzliche Gebühren anfallen können. Insgesamt kann eine Sondertilgung also dabei helfen, schneller schuldenfrei zu werden und insgesamt Kosten zu sparen. **
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff Kredit:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
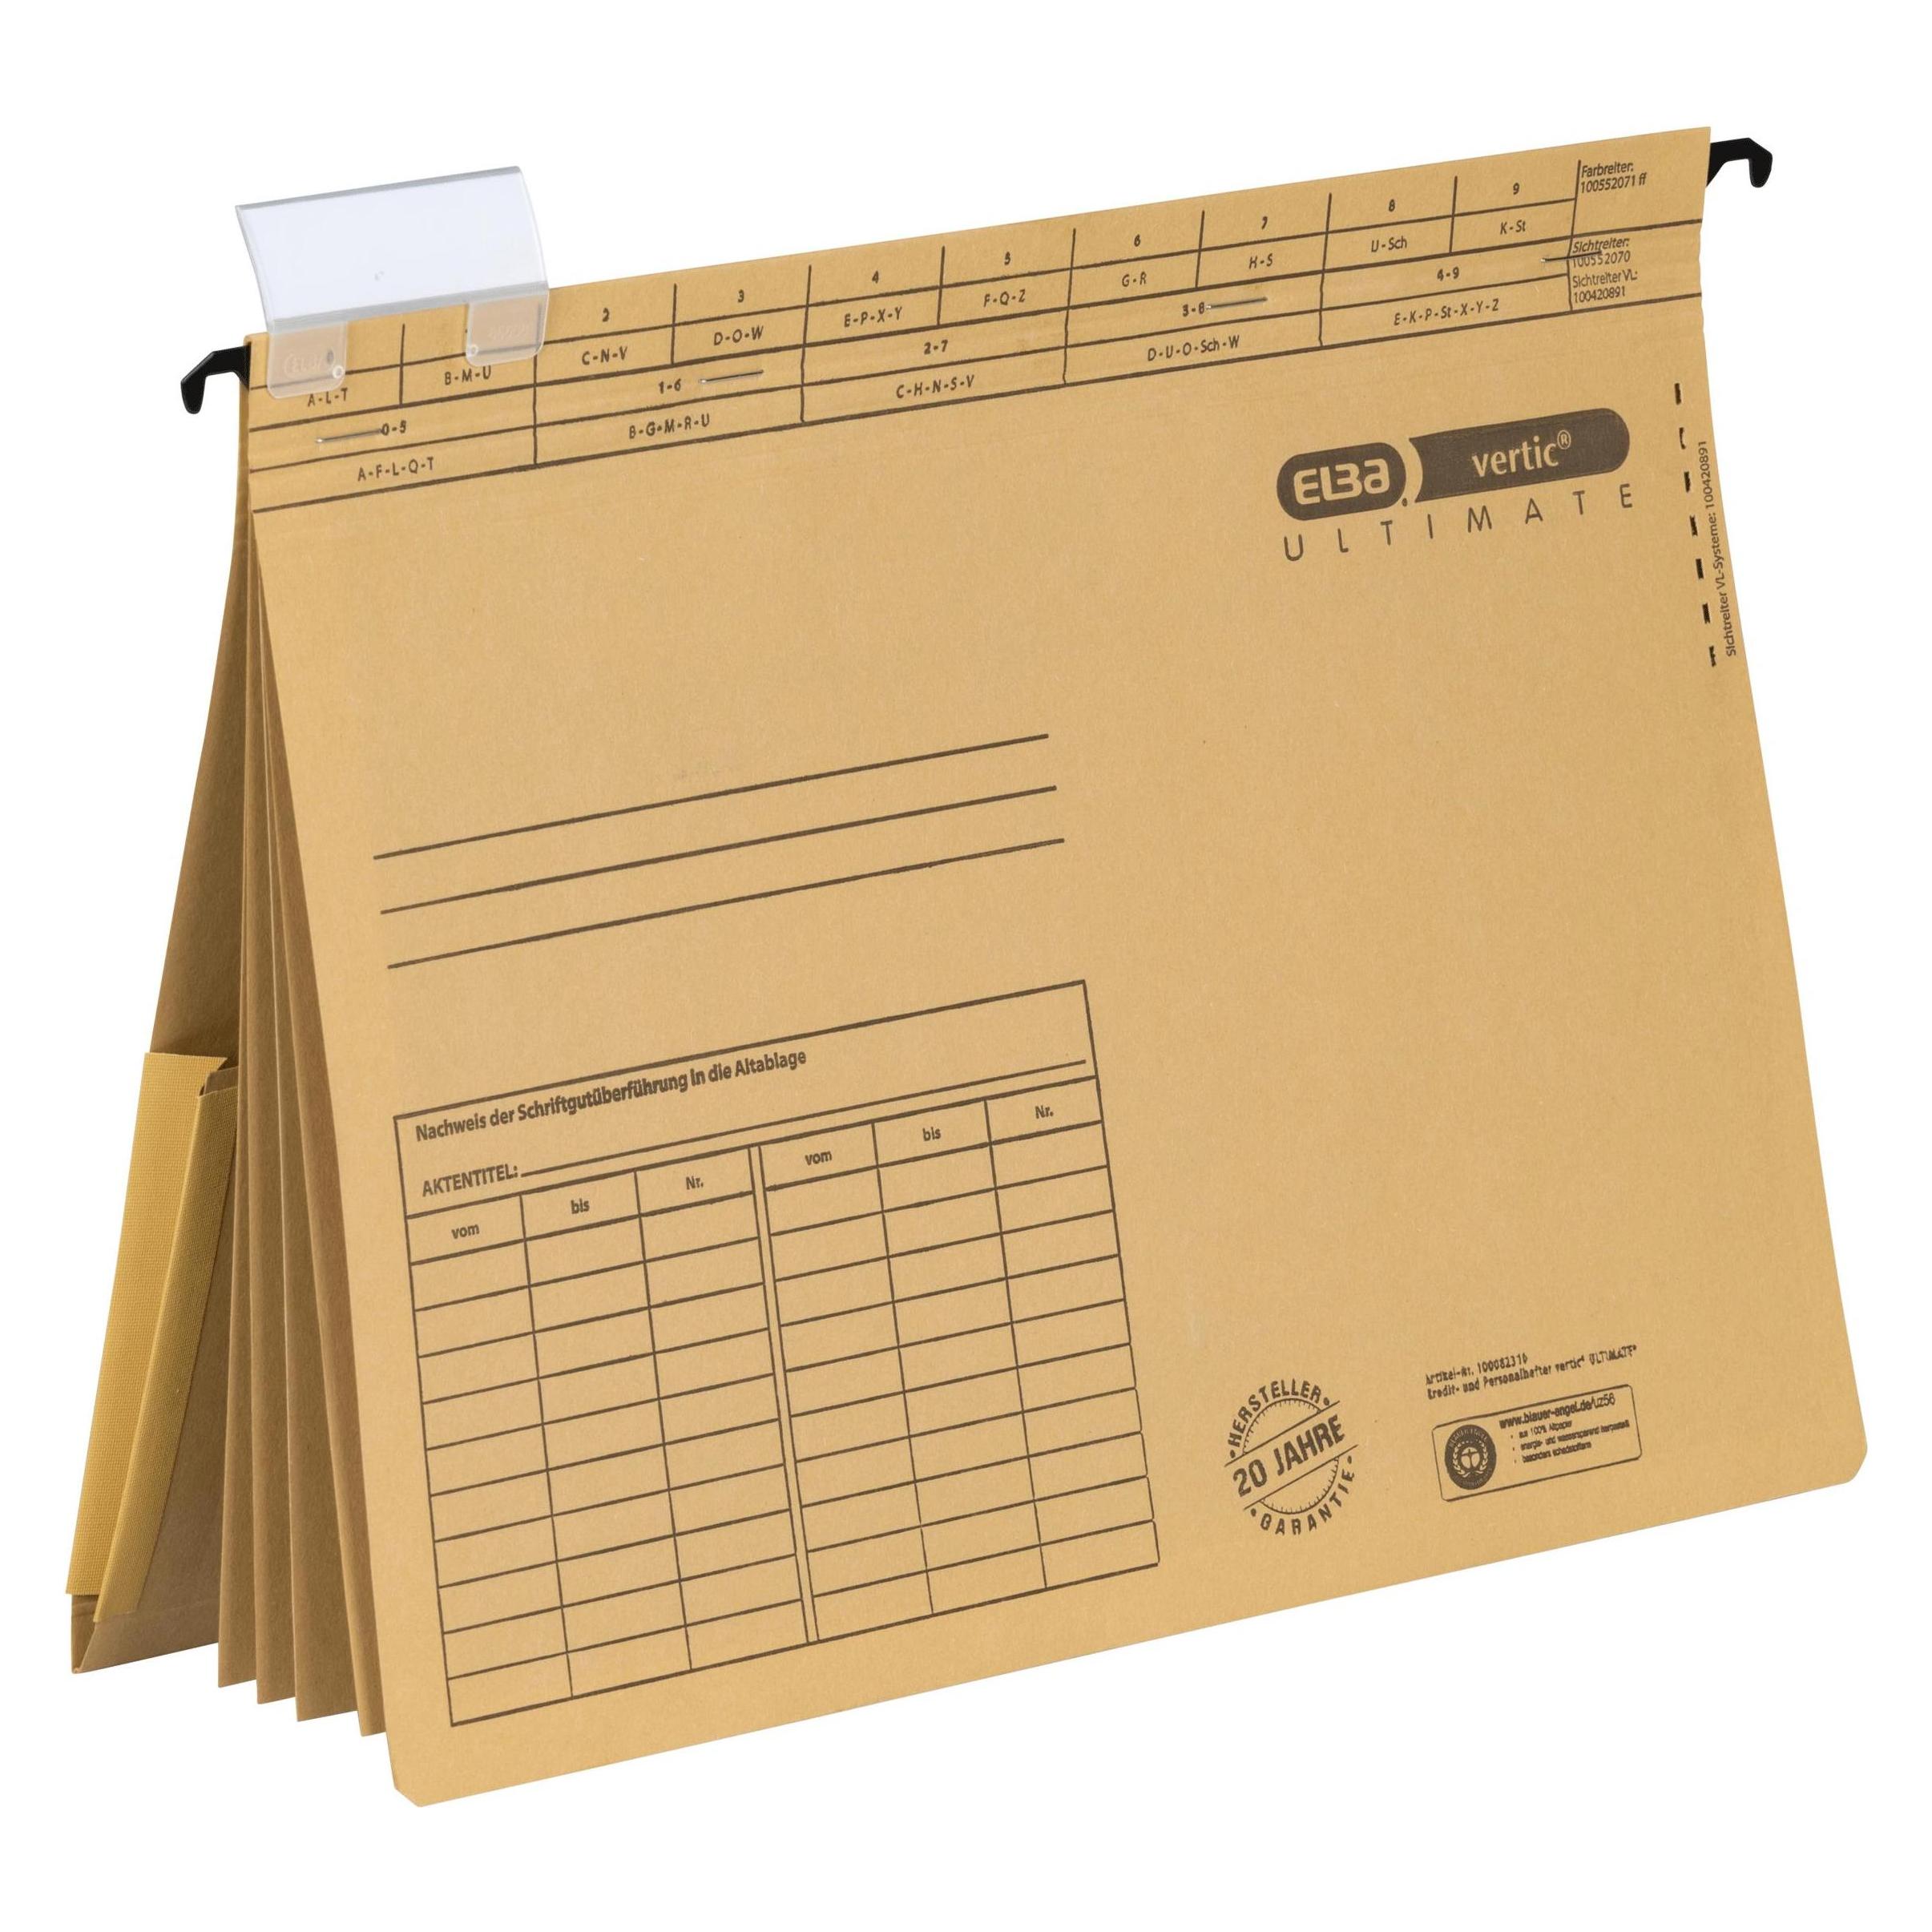
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
-
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
-
Warum einen Kredit aufnehmen?
Warum einen Kredit aufnehmen? Es gibt verschiedene Gründe, warum jemand einen Kredit aufnehmen könnte. Zum Beispiel, um größere Anschaffungen wie ein Auto oder ein Haus zu finanzieren, um unerwartete Ausgaben zu decken, um Schulden zu konsolidieren oder um in die eigene Bildung oder die des Kindes zu investieren. Ein Kredit kann auch genutzt werden, um ein Geschäft zu gründen oder zu erweitern. Es ist wichtig, sich vor der Aufnahme eines Kredits gut zu informieren und sicherzustellen, dass man die Rückzahlung leisten kann. **
Ähnliche Suchbegriffe für Kredit
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
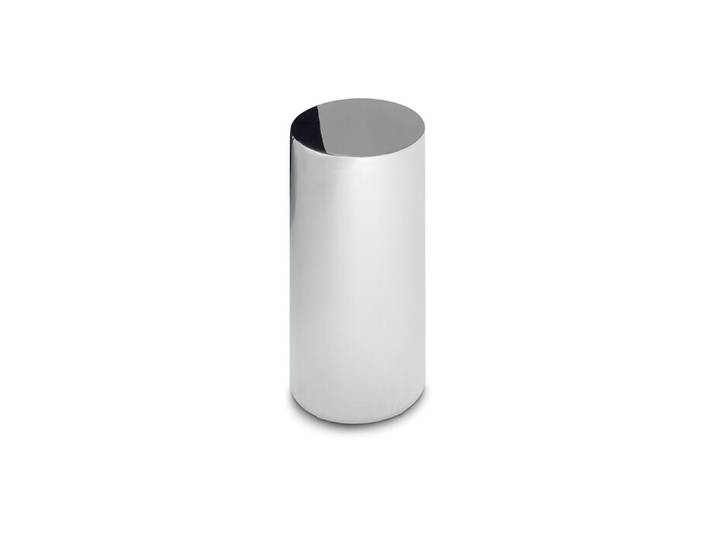
Kaffeetisch Tin Drum Innovation Living silber, Designer Innovation Living Design Office, 50 cmKaffeetisch Tin Drum Innovation Living silber, Designer Innovation Living Design Office, 50 cm. Kaffeetisch Tin Drum in silber - Designer Innovation Living Design Office - Maße: Höhe: 50 cm - Durchmesser: 25 cm - Verpackung: Höhe: 50 cm; Durchmesser: 25 cm; Gesamtgewicht: 8 kg - Bestellnr.: 116260_MV128113 cm cm Höhe: 50 cm Durchmesser:25 cm cm cm Farbe:silber Material:Edelstahl155,00 €*Versand: 10,70 €Sichere Weiterleitung zum Anbieter
-
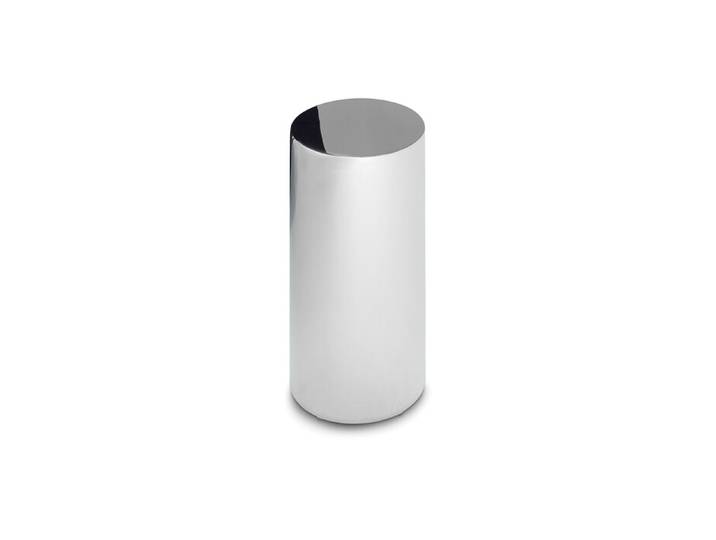
Ablagetisch Tin Drum Innovation Living silber, Designer Innovation Living Design Office, 50 cmAblagetisch Tin Drum Innovation Living silber, Designer Innovation Living Design Office, 50 cm. Ablagetisch Tin Drum in silber - Designer Innovation Living Design Office - Maße: Höhe: 50 cm - Durchmesser: 25 cm - Verpackung: Höhe: 50 cm; Durchmesser: 25 cm; Gesamtgewicht: 8 kg - Bestellnr.: 116260_MV128114 cm cm Höhe: 50 cm Durchmesser:25 cm cm cm Farbe:silber Material:Edelstahl155,00 €*Versand: 10,70 €Sichere Weiterleitung zum Anbieter
-
Abstelltisch Tin Drum Innovation Living silber, Designer Innovation Living Design Office, 50 cmAbstelltisch Tin Drum Innovation Living silber, Designer Innovation Living Design Office, 50 cm. Abstelltisch Tin Drum in silber - Designer Innovation Living Design Office - Maße: Höhe: 50 cm - Durchmesser: 25 cm - Verpackung: Höhe: 50 cm; Durchmesser: 25 cm; Gesamtgewicht: 8 kg - Bestellnr.: 116260_MV128110 cm cm Höhe: 50 cm Durchmesser:25 cm cm cm Farbe:silber Material:Edelstahl155,00 €*Versand: 10,70 €Sichere Weiterleitung zum Anbieter
-
Warum Bausparvertrag bei Kredit?
Ein Bausparvertrag kann eine sinnvolle Ergänzung zu einem Kredit sein, da er langfristig dabei helfen kann, Eigenkapital anzusparen. Dies kann die Finanzierung eines Bauvorhabens erleichtern und zu besseren Konditionen führen. Zudem bietet ein Bausparvertrag eine sichere Anlageform mit festgelegten Zinsen, die vor unerwarteten Schwankungen am Finanzmarkt schützen kann. Darüber hinaus ermöglicht ein Bausparvertrag eine langfristige Planung und bietet eine gewisse Sicherheit für die Zukunft. Letztendlich kann ein Bausparvertrag dazu beitragen, die Gesamtkosten eines Kredits zu reduzieren und die finanzielle Belastung zu verringern. **
-
Was bringt Sondertilgung Kredit?
Eine Sondertilgung bei einem Kredit ermöglicht es dem Kreditnehmer, zusätzlich zum vereinbarten Tilgungsbetrag eine Extra-Zahlung zu leisten. Dadurch kann die Restschuld des Kredits schneller reduziert werden, was zu einer verkürzten Laufzeit und insgesamt geringeren Zinskosten führt. Zudem kann eine Sondertilgung helfen, finanzielle Engpässe zu überbrücken oder unerwartete Einnahmen sinnvoll zu nutzen. Es ist jedoch wichtig, die genauen Konditionen für Sondertilgungen im Kreditvertrag zu prüfen, da möglicherweise zusätzliche Gebühren anfallen können. Insgesamt kann eine Sondertilgung also dabei helfen, schneller schuldenfrei zu werden und insgesamt Kosten zu sparen. **
-
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.